Bất động sản hút vốn ngoại nhờ lợi thế cạnh tranh dài hạn
FDI vào bất động sản tăng mạnh trong nửa đầu năm 2025
Trong 6 tháng đầu năm 2025, bất động sản vẫn thuộc nhóm hút vốn FDI mạnh nhất tại Việt Nam. Cụ thể, theo số liệu từ Bộ Kế hoạch và Đầu tư, tổng vốn FDI đăng ký vào bất động sản đạt khoảng 5,17 tỷ USD, chiếm gần 24% tổng vốn đầu tư nước ngoài, và tăng hơn gấp đôi so với cùng kỳ năm trước. Nguồn vốn đến chủ yếu từ các quốc gia châu Á như Singapore, Hàn Quốc, Trung Quốc và Nhật Bản – trong đó Singapore dẫn đầu với tổng vốn đăng ký đầu tư ấn tượng, đạt 3,64 tỷ USD.
Lợi thế cạnh tranh dài hạn thúc đẩy vốn ngoại
Việt Nam sở hữu nhiều lợi thế dài hạn khiến các nhà đầu tư ngoại tiếp tục đặt niềm tin. Việt Nam nằm gần Trung Quốc, thuận lợi cho vai trò trung chuyển trong chuỗi cung ứng. Đây là lợi thế phù hợp với chiến lược “Trung Quốc +1” của nhiều tập đoàn quốc tế. Bên cạnh đó, Việt Nam có chi phí lao động thấp, chỉ khoảng 3 – 3,5 USD/giờ, rẻ hơn nhiều nước trong khu vực như Thái Lan hay Malaysia.
Ngoài ra, Việt Nam là một trong số ít quốc gia châu Á ký kết và tham gia nhiều hiệp định thương mại tự do quan trọng như CPTPP, EVFTA, RCEP. Nhờ ưu đãi thuế, sản phẩm sản xuất tại Việt Nam dễ tiếp cận các thị trường lớn. Chính phủ hỗ trợ nhà đầu tư qua nhiều chính sách. Nổi bật là miễn giảm thuế, thủ tục đơn giản và đầu tư hạ tầng khu công nghiệp.

M&A bất động sản thương mại và công nghiệp tăng tốc
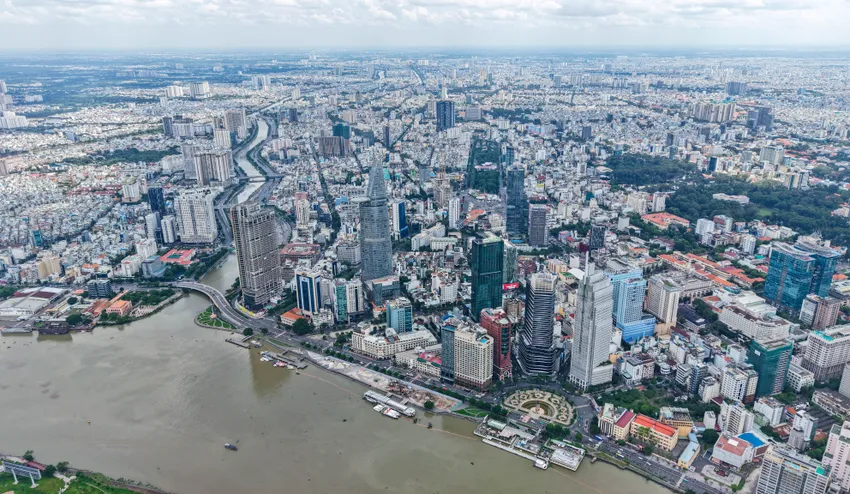
Thị trường M&A bất động sản đang diễn ra sôi động, đặc biệt tại các đô thị lớn như TP.HCM và Hà Nội. Lợi suất cho thuê từ bất động sản thương mại hiện dao động từ 5 – 8%, cao hơn đáng kể so với các thành phố lớn trong khu vực như Singapore, Seoul hay Tokyo. Giá thuê văn phòng tại TP.HCM khá cạnh tranh. Mức giá chỉ bằng 40–50% so với các trung tâm tài chính châu Á. Điều này tạo điều kiện thuận lợi để nhà đầu tư nước ngoài mở rộng danh mục tài sản.
Bất động sản công nghiệp tiếp tục giữ vai trò chủ đạo. Lý do là các tập đoàn lớn như Samsung, LG, Intel, Amkor, Fujikin… đang mở rộng sản xuất. Nhu cầu thuê đất, kho xưởng và logistics tăng mạnh, điều này thúc đẩy mô hình nhà xưởng xây sẵn và “build-to-suit” phát triển. Tỷ lệ lấp đầy tại các khu công nghiệp phía Nam đạt 85–90%. Riêng lĩnh vực kho vận ghi nhận mức 75% trong quý I/2025.
Thách thức và xu hướng trong tương lai
Bên cạnh cơ hội, thị trường bất động sản Việt Nam vẫn còn một số thách thức đáng kể. Quỹ đất trung tâm TP.HCM và các khu công nghiệp lớn như Bình Dương, Bắc Ninh đang dần cạn kiệt. Giá đất tại khu vực trung tâm TP.HCM đã vượt ngưỡng 500 triệu đồng/m², làm giảm hiệu quả đầu tư và buộc nhiều doanh nghiệp phải chuyển hướng sang vùng ven như Long An, Tây Ninh hay Quảng Ninh. Tuy nhiên, để tận dụng cơ hội vùng ven, hạ tầng giao thông và tiện ích cần được nâng cấp. Đây vẫn là yếu tố then chốt quyết định sức hút đầu tư.
Trong thời gian tới, thị trường được kỳ vọng sẽ tiếp tục mở rộng theo ba xu hướng chính: phát triển các khu đô thị công nghiệp vệ tinh, đẩy mạnh logistics và kho vận hiện đại, và nâng cấp quy chuẩn vận hành theo tiêu chuẩn quốc tế. Điều này giúp tăng tính minh bạch và nâng cao hiệu quả sử dụng tài sản.
Đồng thời, nó thu hút dòng vốn đầu tư chọn lọc và chuyên nghiệp hơn.
Kết luận
Với những yếu tố nền tảng như vị trí chiến lược, chi phí lao động cạnh tranh, lợi suất đầu tư hấp dẫn và chính sách hỗ trợ mạnh mẽ, Việt Nam đang là điểm đến hàng đầu cho dòng vốn FDI vào bất động sản trong khu vực. Tuy nhiên, để giữ vững sức hút, Việt Nam cần cải thiện pháp lý. Đồng thời, cần đẩy nhanh quy hoạch hạ tầng. Ngoài ra, cần phát triển sản phẩm bất động sản phù hợp với nhu cầu đầu tư dài hạn.