Giá trị bất động sản trong vai trò tài sản đảm bảo cho ngân hàng
Tầm quan trọng của tài sản đảm bảo
Bất động sản từ lâu được coi là loại tài sản đảm bảo phổ biến nhất trong tín dụng. Nó có giá trị cao và duy trì sự ổn định đáng kể. Khi có loại tài sản này, ngân hàng cảm thấy an toàn hơn trong việc cho vay. Người vay cũng dễ dàng tiếp cận nguồn vốn cần thiết, giúp tăng hiệu quả kinh doanh. Ngoài ra, giá trị đảm bảo còn giúp hạn chế rủi ro nợ xấu phát sinh. Ngân hàng có thể tránh được nhiều tổn thất nếu khách hàng mất khả năng chi trả. Đây chính là nền tảng quan trọng giúp hệ thống tín dụng hoạt động bền vững.
Nguy cơ từ sự phụ thuộc vào bất động sản
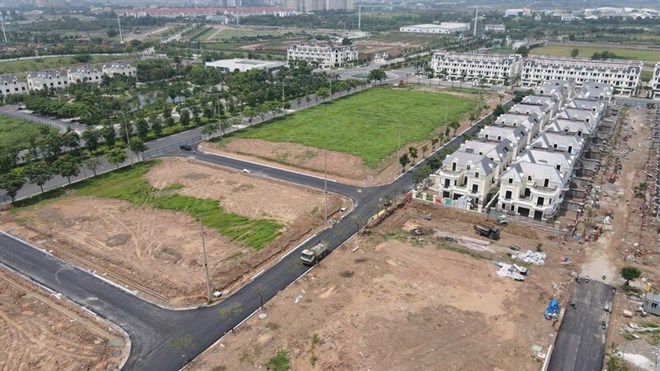
Tuy bất động sản là tài sản đảm bảo đáng tin cậy, việc phụ thuộc quá nhiều vào nó lại gây ra rủi ro lớn. Hiện nay, phần lớn các khoản vay đều gắn liền với bất động sản. Điều này khiến hệ thống ngân hàng chịu áp lực nặng nề khi thị trường biến động. Giá giảm mạnh có thể gây hiệu ứng dây chuyền, làm tín dụng trở nên thiếu ổn định. Đây là một điểm yếu rõ rệt trong cơ cấu quản lý tài chính.
Rủi ro tiềm ẩn trong thị trường biến động
Khi giá bất động sản lao dốc, giá trị của tài sản đảm bảo cũng suy giảm đáng kể. Lúc này, ngân hàng đứng trước nguy cơ gia tăng nợ xấu. Người vay thường gặp khó khăn trong việc trả nợ đúng hạn. Hệ quả là tín dụng mất cân đối, kéo theo nhiều rủi ro hệ thống. Thị trường tài chính dễ dàng bị ảnh hưởng, gây bất ổn lâu dài. Điều đó cho thấy không một loại giá trị bảo chứng nào có thể hoàn toàn an toàn.
Giải pháp quản trị rủi ro cho ngân hàng
Để giảm thiểu rủi ro, ngân hàng cần đa dạng hóa danh mục tài sản đảm bảo. Không nên chỉ dựa vào bất động sản, mà cần mở rộng sang các tài sản khác. Cổ phiếu, trái phiếu hoặc quyền khai thác tài sản trí tuệ có thể là lựa chọn hợp lý. Việc phân tán rủi ro sẽ giúp tín dụng duy trì ổn định ngay cả khi thị trường biến động. Ngoài ra, quy trình thẩm định phải chặt chẽ và minh bạch. Kiểm soát chặt chẽ ngay từ đầu sẽ giúp ngân hàng ứng phó linh hoạt hơn với thay đổi.
Hướng đi cho một hệ thống tín dụng an toàn
Mở rộng phạm vi tài sản đảm bảo là giải pháp cấp thiết. Ngân hàng cần xây dựng cơ chế giám sát thường xuyên và đánh giá lại giá trị định kỳ. Bên cạnh đó, ứng dụng công nghệ số có thể hỗ trợ quá trình quản lý tài sản thế chấp. Sự minh bạch và cập nhật kịp thời sẽ giảm bớt nhiều rủi ro. Khi các biện pháp này được áp dụng đồng bộ, hệ thống tín dụng trở nên vững vàng hơn. Điều này mang lại lợi ích kép cho cả ngân hàng lẫn khách hàng. Một thị trường ổn định và bền vững sẽ chỉ hình thành khi việc bảo chứng được quản lý hiệu quả.
Kết luận
Tài sản đảm bảo giữ vai trò cốt lõi trong sự phát triển của tín dụng. Bất động sản đem lại nhiều lợi ích nhưng không phải lúc nào cũng an toàn tuyệt đối. Vì vậy, ngân hàng cần linh hoạt sử dụng nhiều loại hình đảm bảo khác nhau. Cân bằng giữa lợi ích và rủi ro là điều kiện cần cho một hệ thống tài chính bền vững. Khi đạt được sự cân bằng này, thị trường tín dụng sẽ phát triển ổn định lâu dài.